01 · Metryka sprawy
Wszystkie fakty w jednym miejscu.
- Klient
- Pan Konrad (dane zanonimizowane, publikacja za zgodą)
- Bank
- mBank S.A.
- Typ kredytu
- konsumencki
- Kwota kredytu
- nieujawniana na życzenie klienta
- Data zawarcia umowy
- 05.03.2021
- Zgłoszenie do analizy
- 31 sierpnia 2023
- Podstawa prawna
- art. 45 ustawy o kredycie konsumenckim (SKD)
- Finał i przelew
- 5 maja 2025
- Łączna korzyść klienta
- 8 897,32 zł (zwrot 6 849,32 zł + umorzenie 2 048,00 zł)
Sankcja kredytu darmowego dotyczy kredytów konsumenckich do 255 550 zł. Wynik każdej sprawy zależy od treści konkretnej umowy i orzecznictwa.
02 · Sytuacja przed
Kredyt, który co miesiąc zabierał więcej, niż powinien.
Na papierze: niewielki kredyt konsumencki z mBanku, zawarty 5 marca 2021 roku. W praktyce - comiesięczna rata, w której kapitał był tylko częścią. Resztę stanowiły odsetki i koszty naliczone tak, jak bank uznał za stosowne. Pan Konrad spłacał regularnie przez kilka lat i - jak większość kredytobiorców - ani razu nie zakwestionował wyliczeń banku. Zastanawiał się za to, czy w ogóle warto walczyć o „kilka tysięcy”.
Anatomia tego kredytu
- Umowa: kredyt konsumencki w mBank S.A. z 5 marca 2021 roku.
- Koszty ponad kapitał: 8 897,32 zł - odsetki i koszty, które bank miał pobrać przez cały okres.
- Skala sprawy: kilka tysięcy złotych - na tyle mało, że łatwo odpuścić. Dokładnie na to liczy bank.
Punkt zwrotny? Pan Konrad pierwszy raz usłyszał, że kredyt może być darmowy - że jeśli bank naruszył ustawę, spłaca się wyłącznie pożyczony kapitał. Brzmiało zbyt dobrze. Jak sam mówi: „co mam do stracenia?”.
03 · Zgłoszenie
Pierwszy krok zajął mu mniej czasu niż zaparzenie kawy.
31 sierpnia 2023. Pan Konrad wypełnił formularz zgłoszeniowy - imię, numer telefonu, e-mail. Załączył komplet dokumentów wraz z zaświadczeniem z banku. Tyle. Żadnych opłat na start, żadnych zobowiązań.
- Krok 1 · Formularz
Wypełnił i przesłał zgłoszenie na stronie - 3 minuty.
- Krok 2 · Umowa
Załączył umowę do analizy, żeby analityk mógł od razu zająć się sprawą.
- Krok 3 · Informacja mailem
Po sprawdzeniu umowy przez analityka dostał informację: umowa zawiera błędy.
- Krok 4 · Bezpłatna rozmowa
Ekspert przedstawił mu konkret: ile może odzyskać, o ile spadną koszty, jak wygląda proces krok po kroku - i indywidualną wycenę prowadzenia sprawy.
Czy wierzył, że coś z tego będzie? Nie. Jak sam później przyznał: „długo się wahałem - nie sądziłem, że wygram choćby złotówkę”. I to jest najważniejsze zdanie tej sekcji - bo sceptycyzm nie kosztował go nic, a zaniechanie oznaczałoby oddanie bankowi tych pieniędzy bez walki.
04 · Analiza
Co analityk znalazł w umowie.
Analiza pod kątem sankcji kredytu darmowego sprawdza, czy bank wywiązał się z obowiązków ustawy o kredycie konsumenckim. Wystarczy jedno potwierdzone naruszenie, aby kredyt kwalifikował się do SKD. W umowie Pana Konrada analiza objęła między innymi:
- Odsetki od kredytowanych kosztów - czy bank naliczał odsetki wyłącznie od wypłaconego kapitału, czy także od skredytowanych kosztów.
- RRSO i całkowita kwota do zapłaty - czy wskazane w umowie wartości odpowiadają rzeczywistym warunkom kredytu.
- Obowiązkowe informacje w umowie - czy umowa zawiera komplet informacji wymaganych ustawą o kredycie konsumenckim.
05 · Decyzja
Moment, w którym powiedział „wchodzę”.
Obiekcje Pana Konrada były dokładnie te, które być może masz teraz Ty: „czy to legalne?” (tak - to mechanizm zapisany wprost w ustawie), „czy bank mnie pozwie?” (korzystasz ze swojego ustawowego prawa), „ile mnie to będzie kosztowało?” (analiza jest bezpłatna; wycenę prowadzenia sprawy poznał przed decyzją - nie po).
Przeważył rachunek: po jednej stronie kilkanaście minut i zero ryzyka na start, po drugiej - kilka tysięcy złotych, które co miesiąc bezpowrotnie oddawał bankowi. Podpisał pełnomocnictwo. Od tego momentu sprawę prowadził zespół - on wrócił do swojego życia.
06 · Droga sprawy
Od zgłoszenia do przelewu: 20 miesięcy, krok po kroku.
- 31 sierpnia 2023 · Zgłoszenie i start sprawy
Formularz + umowa. Analiza potwierdza naruszenia.
- Październik 2023 · Oświadczenie SKD do banku
Formalne oświadczenie o skorzystaniu z sankcji kredytu darmowego trafia do banku.
- Od 27 października 2023 · Bank w zwłoce
Bank nie zaspokoił roszczenia, więc od 27 października 2023 biegną odsetki ustawowe za opóźnienie.
- 2023 · Postępowanie sądowe
Pozew na kwotę 6 849,32 zł trafia do Sądu Rejonowego dla Warszawy-Woli w Warszawie, I Wydział Cywilny.
- 11 grudnia 2023 · Nakaz zapłaty
Sąd nakazuje mBank S.A. zapłatę 6 849,32 zł wraz z odsetkami ustawowymi za opóźnienie od 27 października 2023 oraz 1 617,00 zł kosztów procesu. Kredyt zostaje objęty sankcją: klient spłaca wyłącznie kapitał.
- 5 maja 2025 · Przelew
6 849,32 zł na koncie Pana Konrada. Sprawa zamknięta.
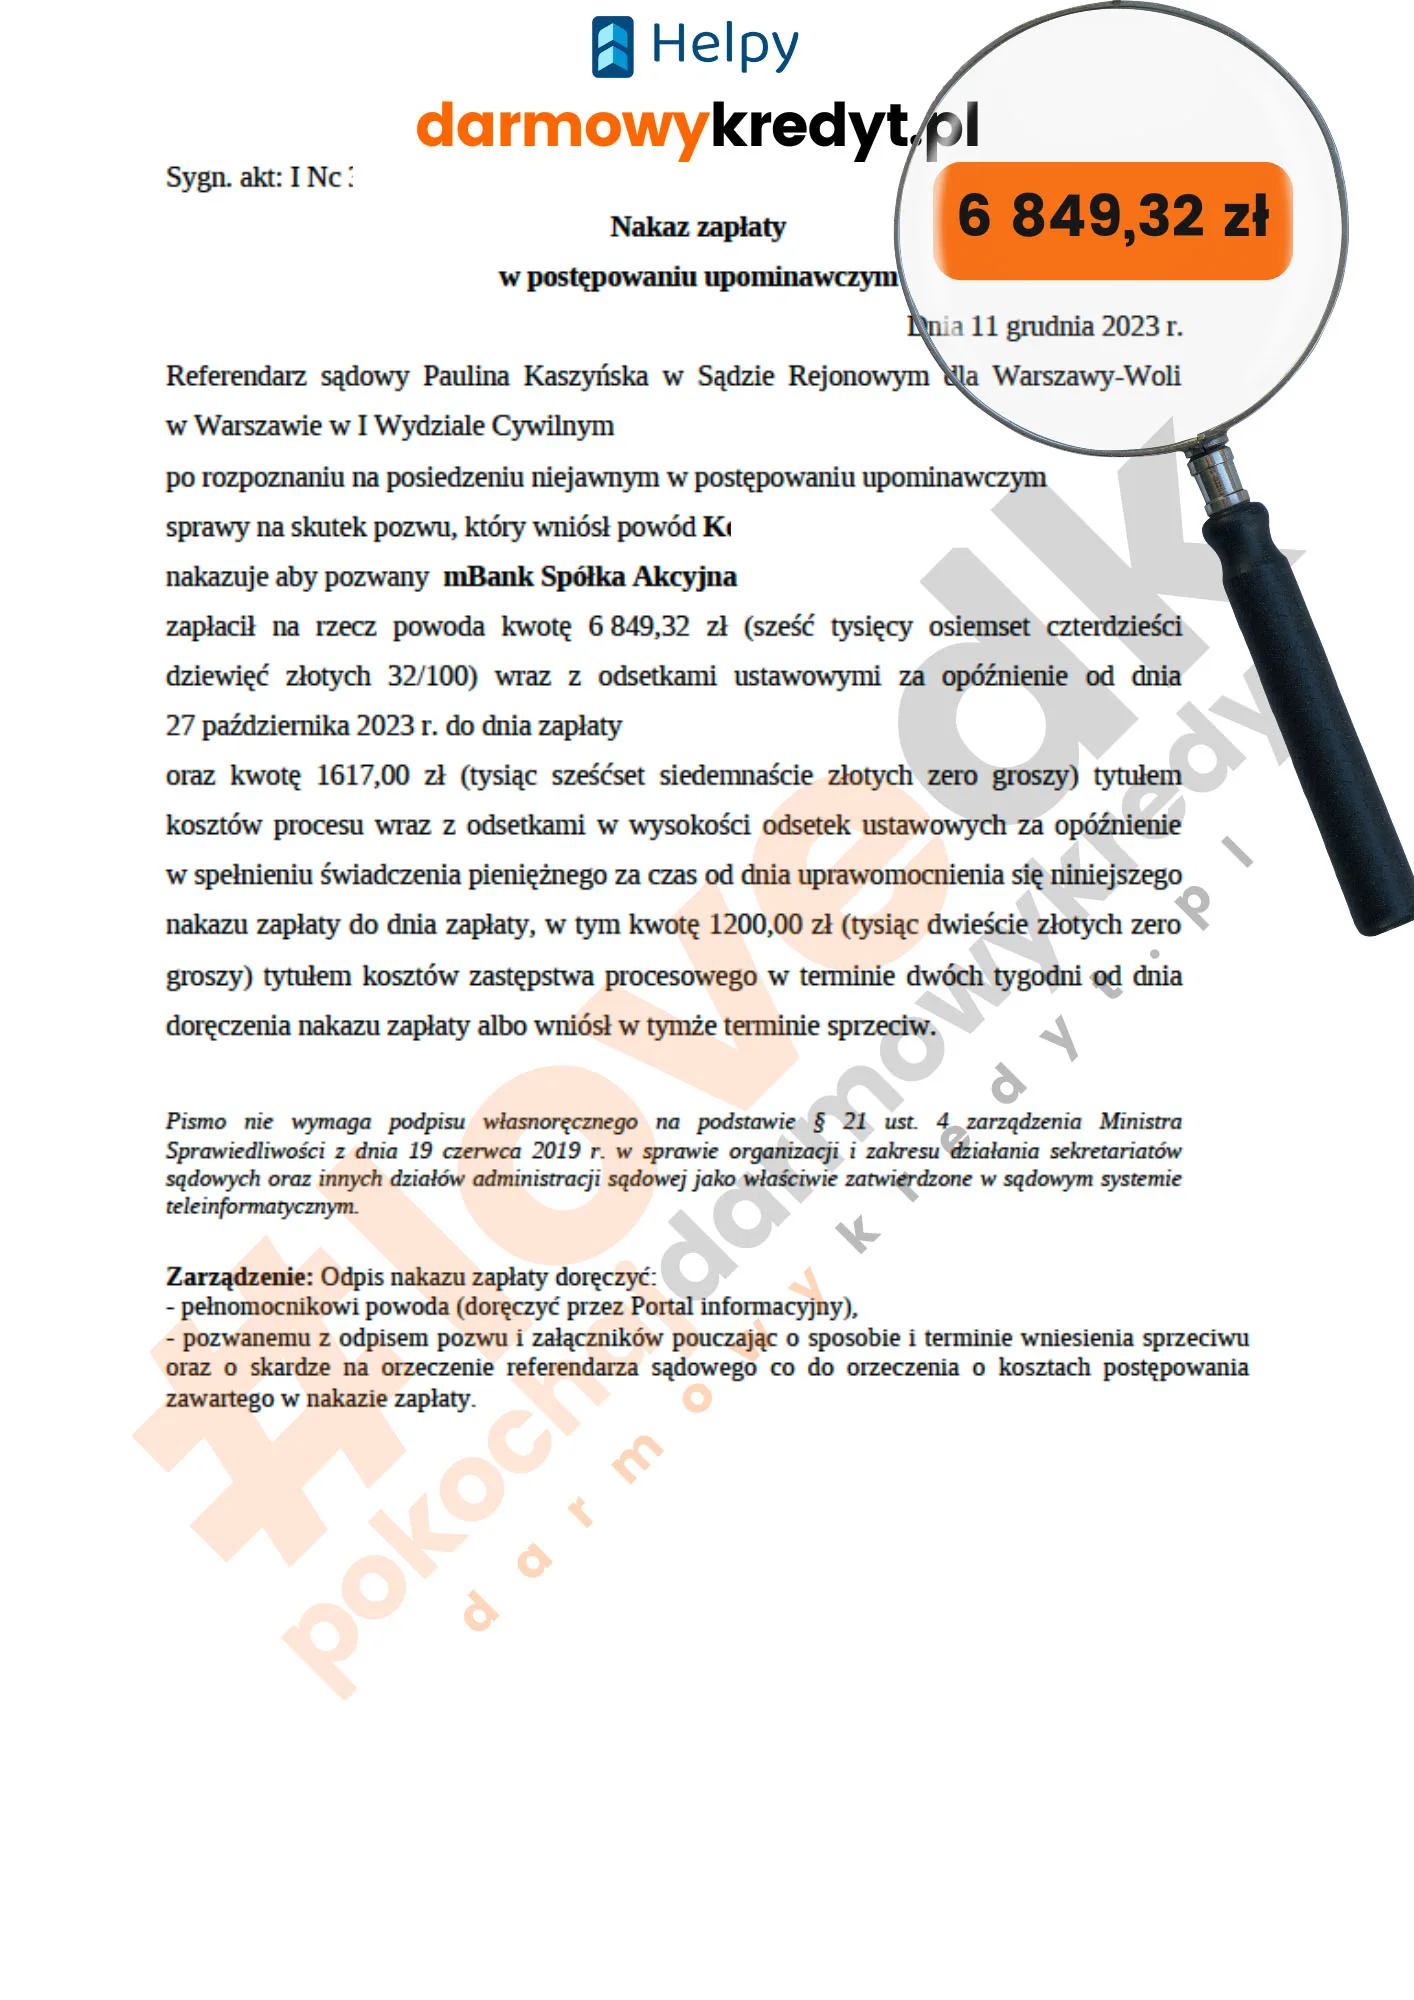
Nakaz zapłaty, Sąd Rejonowy dla Warszawy-Woli w Warszawie, I Wydział Cywilny, 11 grudnia 2023 r. - kliknij, aby zobaczyć w pełnym rozmiarze.
07 · Przed i po
Ten sam kredyt. Zupełnie inna matematyka.
Przed - kredyt banku
- Koszty ponad pożyczony kapitał: 8 897,32 zł
- Każda rata zawierała odsetki i koszty
- Kwota „za mała, żeby walczyć” - tak to wygląda z perspektywy klienta
- Perspektywa: pełne koszty do końca okresu kredytowania
Po - kredyt darmowy (SKD)
- Do spłaty wyłącznie pożyczony kapitał
- Zwrot zapłaconych odsetek i kosztów: 6 849,32 zł
- Umorzenie odsetek na pozostały okres: 2 048,00 zł
- Efektywny koszt kredytu: 0 zł
Bank chciał 8 897,32 zł ponad kapitał. Nie dostanie ani złotówki.Mały kredyt, ta sama zasada.
08 · Wynik w liczbach
Cztery liczby, które opowiadają całą historię.
łączna korzyść: zwrot + umorzenie
od zgłoszenia do przelewu
kosztów na start - analiza bezpłatna
tyle zajęło zgłoszenie
Dla skali: to 8 897,32 zł przy jednym, niewielkim kredycie - i zero odsetek do końca spłaty. Dokładnie te kwoty banki liczą na to, że odpuścisz.
09 · Głos klienta
Jego słowa, nie nasze.
„Szczerze mówiąc, długo się wahałem - nie sądziłem, że wygram choćby złotówkę. A dziś mogę polecić każdemu, kto spłaca kredyt i czuje się oszukany. To naprawdę działa!”
Pan Konrad
klient DarmowyKredyt.pl · opinia opublikowana za zgodą
10 · A teraz Ty
Czy Twoja umowa też się kwalifikuje?
Historia Pana Konrada nie jest wyjątkiem: błędy w umowach konsumenckich to reguła, nie przypadek. Sprawdź, czy Twój kredyt spełnia warunki wstępne:
- Kredyt konsumencki: gotówkowy, ratalny lub konsolidacyjny (nie hipoteczny)
- Kwota do 255 550 zł
- Umowa zawarta z bankiem lub firmą pożyczkową działającą w Polsce
- Kredyt aktywny albo spłacony - sankcja może objąć także umowy zamknięte (liczą się terminy!)
Koszt czekania jest realny: roszczenia się przedawniają, a każdy miesiąc zwłoki to kolejna rata z odsetkami, których mogłeś nie płacić. Pan Konrad też czekał - dopóki nie policzył, ile go to czekanie kosztuje.
* dane z analiz własnych - wartość do potwierdzenia przed publikacją.
11 · Pytania
Najczęstsze pytania - te same, które zadał Pan Konrad.
Czy sankcja kredytu darmowego jest legalna?
Tak. To mechanizm zapisany wprost w art. 45 ustawy o kredycie konsumenckim. Jeśli kredytodawca naruszył określone obowiązki, konsument ma prawo spłacić kredyt bez odsetek i kosztów.
Ile to kosztuje?
Analiza umowy jest bezpłatna. Jeśli umowa się kwalifikuje, przed decyzją otrzymasz indywidualną wycenę prowadzenia sprawy - znasz koszty zanim się zobowiążesz, nie po.
Mój kredyt jest już spłacony. Czy to coś zmienia?
Sankcja może obejmować także umowy spłacone - kluczowe są terminy na złożenie oświadczenia. Dlatego im szybciej prześlesz umowę, tym więcej opcji zostaje na stole.
Ile trwa taka sprawa?
Sprawa Pana Konrada trwała 20 miesięcy od zgłoszenia do przelewu. Każda sprawa jest inna - część kończy się szybciej (ugoda), część wymaga postępowania sądowego.
Co muszę przygotować?
Na start wystarczy umowa kredytowa (skan lub zdjęcia). Resztę dokumentów pozyskujemy w toku sprawy - także bezpośrednio z banku.
12 · Twój pierwszy krok
Sprawdź swoją umowę - dokładnie tak, jak zrobił to Pan Konrad.
Bezpłatna analiza pod kątem sankcji kredytu darmowego. Wypełnij formularz, w następnym kroku załączysz umowę. Informację o wyniku dostaniesz mailem, a ekspert omówi z Tobą konkrety - rozmowa jest całkowicie bezpłatna.
Formularz zgłoszeniowy · DarmowyKredyt.pl
Opisana sprawa jest autentyczna; dane klienta zanonimizowano, a historię i cytat publikujemy za jego zgodą. Wynik dotyczy konkretnej umowy i konkretnego stanu faktycznego - analiza każdej umowy prowadzona jest indywidualnie, a rezultat zależy od jej treści i aktualnego orzecznictwa. Treść wpisu ma charakter informacyjny i nie stanowi porady prawnej.